Uma rede de lojas recebe um estudo: as vendas on-line da sua categoria crescem dois dígitos ao ano. A proposta é abrir um marketplace próprio, com vendedores de fora. O plano mostra crescimento, participação de mercado e receita de comissão. Não mostra quem vai ficar com a margem.
Essa é a pergunta das Cinco Forças. Um mercado pode crescer muito e deixar pouco para quem está nele, porque o valor vai para clientes que comparam preços, para fornecedores que negociam bem ou para concorrentes que topam perder dinheiro. O modelo ajuda a enxergar isso antes de investir.
O que são as Cinco Forças
O modelo foi apresentado por Michael Porter em 1979, em How Competitive Forces Shape Strategy, e atualizado por ele em 2008, em The Five Competitive Forces That Shape Strategy, ambos na Harvard Business Review. O argumento central: gestores costumam ver a competição de forma estreita demais, como se ela acontecesse só entre concorrentes diretos. A disputa pelo lucro também envolve clientes, fornecedores, possíveis entrantes e substitutos.
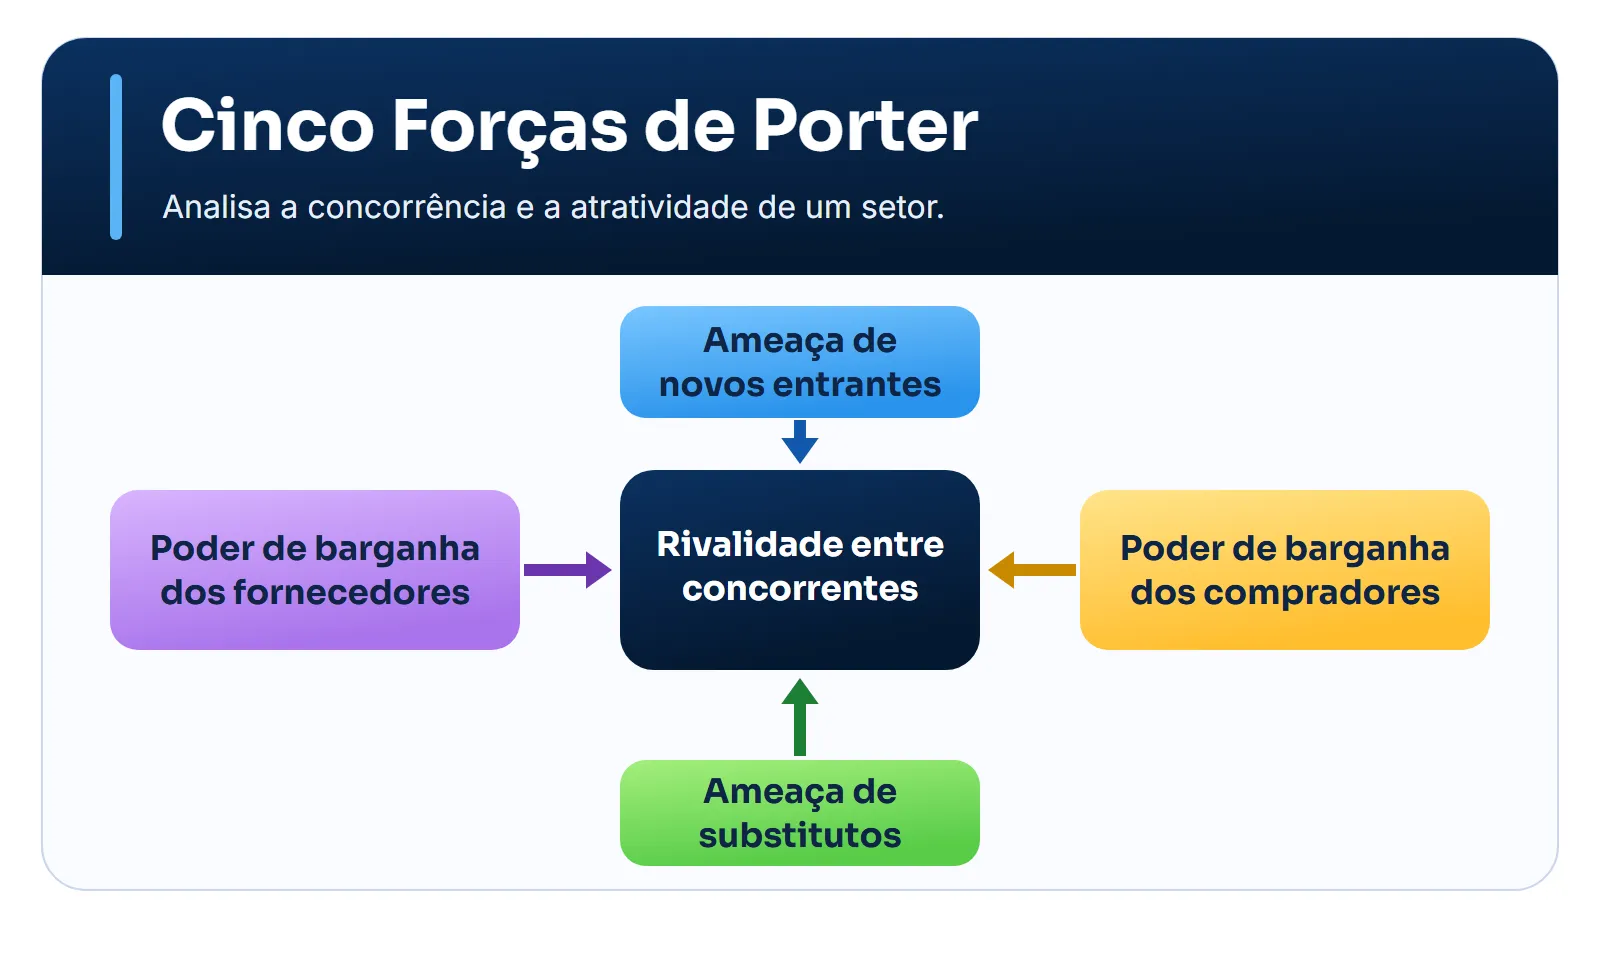
A chave para entender o modelo é esta: um setor cria valor econômico, e as forças determinam como esse valor se divide. Uma parte fica com as empresas. Outra é negociada por clientes e fornecedores. Outra se perde porque substitutos limitam o preço, ou porque é preciso investir para afastar entrantes (Porter, 2008).
As diferenças entre setores são grandes e persistentes. Entre 1992 e 2006, o retorno médio sobre o capital investido nos setores dos Estados Unidos foi de zero, ou menos, a mais de 50%. Refrigerantes e softwares empacotados renderam quase seis vezes mais do que as companhias aéreas no período. Porter atribui a diferença à estrutura, e não ao fato de o setor ser novo ou maduro, de alta ou baixa tecnologia, regulado ou não.
As cinco forças, uma a uma
As forças não têm o mesmo peso em todo setor. A mais forte é a que define a rentabilidade, e nem sempre é a mais visível. Em filme fotográfico, por exemplo, o problema não era a rivalidade entre os fabricantes, e sim a chegada de um substituto superior, a foto digital.
Ameaça de novos entrantes
O que limita o lucro é a ameaça, mesmo que ninguém entre. Se entrar é fácil, as empresas seguram preços ou investem mais só para desencorajar quem está de fora. A força depende da altura das barreiras e da reação que o entrante espera das empresas já instaladas.
Porter lista sete barreiras: economias de escala na oferta, benefícios de escala na demanda (efeitos de rede), custos de troca do cliente, necessidade de capital, vantagens de quem já está no setor, acesso desigual a canais e política governamental.
Pergunta útil: quanto uma empresa com caixa precisaria gastar para estar aqui em 18 meses?
Poder dos fornecedores
Fornecedores fortes capturam valor cobrando mais, limitando qualidade ou transferindo custos, e isso inclui a mão de obra. O dano é maior quando o setor não consegue repassar o aumento. Eles têm poder quando são mais concentrados do que o setor, dependem pouco dele, oferecem algo diferenciado ou sem substituto, impõem alto custo de troca ou podem passar a competir diretamente.
Pergunta útil: se o principal fornecedor dobrasse o preço, em quanto tempo você conseguiria trocá-lo?
Poder dos compradores
Essa força tem duas partes, e vale separá-las. Uma é a capacidade de negociar: poucos compradores ou grandes volumes, produto padronizado, baixo custo de troca, ameaça de produzir internamente. A outra é a sensibilidade a preço: o comprador pressiona mais quando o produto pesa no orçamento dele, quando seu próprio lucro é baixo ou quando o produto pouco afeta a qualidade do que ele entrega. Um cliente pode ter poder e não usá-lo, se o produto o ajuda a ganhar mais dinheiro.
Intermediários também contam. Um canal que influencia a decisão do cliente final tem poder de negociação próprio.
Pergunta útil: quanto o seu produto pesa no custo do cliente, e o que acontece com o negócio dele se o produto falhar?
Ameaça de substitutos
Substituto é o que cumpre a mesma função por outro meio: videoconferência em vez de viagem, e-mail em vez de correio expresso. Ele limita o preço que o setor pode cobrar, porque acima de certo ponto o cliente muda de solução.
Substitutos são fáceis de ignorar, porque não parecem concorrentes. Comprar usado, fazer internamente e simplesmente não comprar também contam. A ameaça cresce quando o substituto oferece boa relação entre preço e desempenho e quando trocar custa pouco.
Pergunta útil: como o cliente resolveria o problema se o seu setor inteiro desaparecesse?
Rivalidade entre concorrentes
A rivalidade reduz o lucro conforme sua intensidade e sua base. Ela é mais intensa quando há muitos concorrentes ou rivais de tamanho parecido, o setor cresce pouco, sair é caro e as empresas têm objetivos além do lucro naquele negócio.
A base importa tanto quanto a intensidade. A competição por preço é a mais destrutiva, porque transfere o lucro direto para o cliente, é fácil de copiar e ensina o cliente a olhar só para o preço. Ela é mais provável com produtos quase idênticos, baixo custo de troca, custos fixos altos e produto perecível. E um assento vazio, um quarto vago ou uma hora de servidor ociosa são perecíveis.
Quando todos disputam os mesmos clientes pelos mesmos atributos, a competição tende a ser de soma zero. Quando cada empresa atende necessidades diferentes, ela pode ampliar o setor e a rentabilidade média.
Pergunta útil: os concorrentes disputam o mesmo cliente, pelo mesmo motivo?
O que não é força
Porter chama atenção para um erro comum: confundir atributos visíveis de um setor com sua estrutura.
- Crescimento. Crescimento alivia a rivalidade, mas não garante lucro. Pode dar poder aos fornecedores e, com barreiras baixas, atrair entrantes.
- Tecnologia. Ser avançado não torna um setor atraente. Setores simples, com clientes pouco sensíveis a preço e altas barreiras, podem render bem mais.
- Governo. Regulação não é boa nem ruim por si só. Uma patente eleva barreiras. Outra regra pode aumentar o poder dos fornecedores. Analise o efeito de cada política sobre as forças.
- Complementos. São produtos usados em conjunto, como hardware e software. Podem elevar ou reduzir barreiras e facilitar ou dificultar a substituição.
A mesma lógica vale para a IA generativa. Ela não é uma sexta força. A pergunta útil é o que ela faz com as cinco: reduz barreiras de entrada? Cria um substituto para o seu serviço? Aumenta o poder de quem fornece os modelos?
Cinco Forças não é SWOT
As duas ferramentas respondem a perguntas diferentes:
| Modelo | Objeto | Pergunta |
|---|---|---|
| SWOT | A organização | Qual é a nossa posição? |
| Cinco Forças | O setor | Por que o lucro é este? |
Elas se complementam. As forças mostram o ambiente em que a empresa compete, e isso ajuda a preencher oportunidades e ameaças com mais rigor. Também não é uma lista de concorrentes: quatro das cinco forças falam de quem não é concorrente direto.
Quando usar e quando evitar
Quando usar
- Avaliar a entrada em um setor ou a saída dele
- Entender por que as margens são o que são
- Escolher onde se posicionar dentro de um setor
- Antes de uma aquisição ou de um grande investimento
Quando evitar
- Comparar produtos ou funcionalidades
- Setores tão novos que nem os participantes estão definidos
- Decisões de curto prazo, ligadas a ciclos ou eventos passageiros
- Plataformas, se a análise ignorar os efeitos de rede
Como aplicar
Porter sugere uma sequência, aqui resumida:
- Defina o setor. Decida quais produtos e qual geografia entram. Se duas ofertas têm compradores, fornecedores e barreiras diferentes, trate-as como setores distintos.
- Identifique os participantes. Liste compradores, fornecedores, concorrentes, substitutos e possíveis entrantes, em grupos quando eles forem diferentes entre si.
- Avalie os mecanismos. Diga quais forças são fortes e por quê, com números quando possível.
- Encontre a força que controla o lucro. Teste a análise: ela explica a rentabilidade média de longo prazo? As empresas mais lucrativas estão mais protegidas das forças?
- Olhe o movimento. Analise o que deve mudar em cada força, separando ciclo de mudança estrutural.
- Transforme em decisão. Identifique o que pode ser influenciado pela sua empresa, por concorrentes ou por entrantes.
Para a maioria dos setores, Porter sugere um horizonte de três a cinco anos, que cubra um ciclo completo do negócio. O que interessa é a rentabilidade média nesse período, não a de um ano específico.
Exemplo resolvido: uma rede de lojas avalia um marketplace
Uma rede de lojas de artigos para casa avalia abrir um marketplace com vendedores de terceiros. O setor analisado é o de marketplaces de artigos para casa no mercado nacional. A primeira leitura dá um nível de pressão a cada força e registra a confiança em cada avaliação:
| Força | Nível | Confiança |
|---|---|---|
| Rivalidade | Alta | Alta |
| Compradores | Alta | Média |
| Fornecedores | Média | Baixa |
| Novos entrantes | Média | Média |
| Substitutos | Média | Baixa |
- Rivalidade. Plataformas grandes competem por preço e frete. A equipe confirmou isso acompanhando 200 itens por oito semanas.
- Compradores. O consumidor compara preços em segundos e não tem custo para trocar de loja.
- Fornecedores. Em um marketplace, o vendedor é fornecedor de sortimento e também cliente da plataforma. Grandes vendedores anunciam em vários lugares e podem negociar a comissão. Falta saber quantos são e quanto vendem.
- Novos entrantes. Abrir um site é fácil, mas formar base de vendedores e compradores é caro.
- Substitutos. A loja física, o site próprio das marcas e a compra de usados atendem à mesma necessidade. Falta medir quanto pesam na categoria.
Vale separar cada papel, para não misturar substituto com concorrente:
| Papel | Exemplo neste caso |
|---|---|
| Concorrente direto | Outro marketplace |
| Substituto | Site da marca, loja física, usado |
| Novo entrante | Rede social que passa a vender |
| Complemento | Pagamento e logística |
Da força à margem
Porter insiste em olhar a estrutura em números, porque as forças aparecem no preço, no custo e no investimento. Em cada linha, a pergunta é “quanto?”. Para um pedido médio de 200 reais, com comissão de 14% e frete subsidiado, a conta fica assim:
| Item | Reais | Força |
|---|---|---|
| Comissão (14%) | +28 | Fornecedores |
| Pagamento (3%) | −6 | Fornecedores |
| Frete | −8 | Rivalidade |
| Suporte e fraude | −4 | Compradores |
| Marketing | −7 | Rivalidade |
| Margem por pedido | +3 |
Sobra 1,5% do valor do pedido, antes de tecnologia e estrutura. Agora, um pouco de pressão em cada força:
- Vendedores grandes negociam a comissão de 14% para 12%: a margem cai para −1.
- A concorrência força mais 3 reais de frete: a margem vai a zero.
- O marketing sobe 3 reais por pedido: a margem vai a zero.
- As três coisas juntas: a margem cai para −7.
Isso mostra o que a análise qualitativa esconde: a força que controla o lucro é a rivalidade em preço e frete, e a margem é tão fina que qualquer movimento a elimina.
O que fazer com isso
A análise não diz “não entre”. Porter é explícito: o objetivo não é declarar um setor atraente ou não, e sim entender as causas da rentabilidade para fazer escolhas melhores. Ele aponta três caminhos, e o exemplo clássico do primeiro é o da Paccar, fabricante de caminhões que se concentrou em motoristas autônomos, um grupo menos sensível a preço, em um setor com grandes frotas compradoras.
- Posicionar-se onde as forças são mais fracas. Em vez de um marketplace geral, focar categorias que exigem montagem ou instalação. Ali, as lojas físicas e o serviço local pesam mais do que o preço.
- Aproveitar mudanças. Se vendedores estiverem insatisfeitos com a dependência de plataformas grandes, oferecer uma alternativa com sortimento exclusivo.
- Mudar a estrutura. Criar serviços que dificultem a saída do vendedor, como logística integrada, e marcas próprias que reduzam a dependência dos grandes.
Cada caminho é uma hipótese. O teste natural é medir a margem por pedido em uma categoria com instalação, antes de abrir o marketplace inteiro.
Erros comuns
Porter lista vários, e estes aparecem com mais frequência:
- Definir mal o setor. Largo demais esconde diferenças. Estreito demais ignora conexões.
- Fazer lista em vez de análise. “Rivalidade: alta” não explica nada sem mecanismo e número.
- Dar a mesma atenção a todas as forças. Vale aprofundar as que controlam o lucro.
- Confundir efeito com causa. A sensibilidade a preço é um efeito. A causa está na economia do comprador.
- Confundir ciclo com estrutura. Um ano ruim não muda o setor.
O que o modelo não vê
O modelo é influente, mas tem limites conhecidos:
- O setor não explica tudo. McGahan & Porter (1997) atribuíram 19% da variação de rentabilidade entre empresas americanas ao setor, 32% a efeitos específicos do negócio, 4% à matriz e 2% ao ano, com o restante sem explicação. O peso do setor foi menor na manufatura e maior em serviços, varejo e transporte. Antes, Rumelt (1991) já havia encontrado efeitos de negócio bem maiores do que os de setor.
- Complementos ficam em segundo plano. Autores como Brandenburger e Nalebuff destacam o papel dos complementos. Porter responde que eles não são uma sexta força, porque agem por meio das cinco.
- Plataformas seguem outra lógica. Van Alstyne, Parker & Choudary (2016) argumentam que o modelo descreve empresas “de linha”, que produzem e vendem. Em plataformas, efeitos de rede criam valor, e clientes e fornecedores podem ser ativos, e não só ameaças. Porter trata efeitos de rede como barreira de entrada, o que não captura todo esse efeito.
- É uma foto. Porter afirma que a estrutura é relativamente estável, mas admite que ela pode mudar de repente. Em setores que mudam rápido, a análise envelhece depressa.
Como usar uma LLM
Uma LLM ajuda a organizar participantes, sugerir mecanismos e encontrar substitutos que a equipe não considerou. O risco é ela produzir uma lista genérica, com “rivalidade alta” para qualquer setor, ou inventar fatos sobre empresas reais. Forneça evidências e exija mecanismo, grau de confiança e dados faltantes em cada força.
Aplique as Cinco Forças de Porter ao setor [definir setor e geografia]para apoiar a decisão [objetivo].Concorrentes conhecidos: [lista].Clientes, fornecedores, canais e alternativas: [informar].Evidências disponíveis: [informar].
Analise separadamente rivalidade, novos entrantes, compradores,fornecedores e substitutos. Para cada força, aponte mecanismos,evidências, grau de confiança e implicações para rentabilidade.Indique qual força mais limita o lucro e por quê.
Destaque dados faltantes, oportunidades de diferenciação e decisõesestratégicas verificáveis. Não confunda substitutos com concorrentesdiretos e não invente informações sobre empresas reais.
Saída esperada: diagnóstico da estrutura de competição e implicações estratégicas.
Antes de confiar na resposta:
- Exija o mecanismo. Se a resposta diz “alta” sem explicar como a força reduz a margem, peça de novo.
- Peça a conta. Pergunte quanto cada força custa em preço, custo ou investimento, e calcule com dados seus.
- Confira os fatos. Participações, preços e movimentos de empresas reais precisam de fonte.
- Sanitize o contexto. Margens, contratos e planos de entrada são dados sensíveis.
Combine com outros frameworks
- Análise SWOT: as forças dão base às oportunidades e ameaças; a SWOT avalia a posição da empresa.
- Matriz BCG: as forças explicam por que um mercado é atraente, algo que a taxa de crescimento não mostra.
- Estratégia do Oceano Azul: quando a estrutura é hostil, ajuda a buscar outros fatores de competição.
- Planejamento de cenários: testa o que aconteceria se as forças mudassem.
- Matriz de Ansoff: mapeia os caminhos de crescimento depois de entender o setor.
Referências
- Brandenburger, A. M. & Nalebuff, B. J. (1996). Co-opetition. Currency Doubleday.
- McGahan, A. M. & Porter, M. E. (1997). How Much Does Industry Matter, Really? Strategic Management Journal, 18(S1), 15–30. DOI
- Porter, M. E. (1979). How Competitive Forces Shape Strategy. Harvard Business Review, março-abril. Link
- Porter, M. E. (2008). The Five Competitive Forces That Shape Strategy. Harvard Business Review, janeiro. Link
- Rumelt, R. P. (1991). How much does industry matter? Strategic Management Journal, 12(3), 167–185. DOI
- Van Alstyne, M. W., Parker, G. G. & Choudary, S. P. (2016). Pipelines, Platforms, and the New Rules of Strategy. Harvard Business Review, abril. Link