Uma empresa de software aprova a entrada em um novo país. A planilha é caprichada: receita base, 20% acima no caso bom, 20% abaixo no caso ruim. Dezoito meses depois, uma lei obriga que os dados de clientes fiquem em território nacional, e a arquitetura do produto não permite isso.
Nenhum dos três casos da planilha estava errado na conta. O problema é que todos partiam do mesmo mundo, e a variável que mudou nem estava na planilha. O planejamento de cenários existe para esse tipo de erro: não o de estimar mal um número, e sim o de nunca ter pensado na pergunta certa.
O que é o planejamento de cenários
Um cenário é uma descrição coerente de como o ambiente de uma decisão pode evoluir. O método constrói alguns futuros bem diferentes entre si e pergunta como cada decisão se sairia em cada um. O objetivo é preparar a decisão, não adivinhar qual futuro virá.
Paul Schoemaker aponta três características que separam os cenários de ferramentas tradicionais de planejamento: o formato de narrativa, a incerteza tratada entre modelos, e não dentro de um único modelo, e a divisão de um futuro complexo em estados distintos (Schoemaker, 1993). O segundo ponto é o mais importante. Uma planilha trata a incerteza como uma faixa em torno de um número. Os cenários admitem que o próprio modelo do negócio pode mudar.
| Método | Pergunta | Saída |
|---|---|---|
| Previsão | O que deve ocorrer? | O caminho mais provável |
| Sensibilidade | E se este número mudar? | O efeito de uma variável |
| Cenários | E se o mundo for outro? | Decisões testadas em vários futuros |
De onde vem o método
O uso de cenários costuma ser atribuído a Herman Kahn, que nos anos 1950 escrevia histórias sobre o futuro em seu trabalho para militares americanos na RAND (Wikipedia). A entrada no mundo das empresas passa pela Royal Dutch/Shell.
Em 1965, a Shell adotou um sistema computadorizado de planejamento. Os executivos perceberam que muitos compromissos da empresa iam além do horizonte de seis anos do sistema, e que ele errava até no curto prazo. O sistema foi desligado no início dos anos 1970 (Wilkinson & Kupers, 2013). Pierre Wack e Edward Newland desenvolveram ali o sistema de cenários da empresa, descrito por Wack em dois artigos na Harvard Business Review, em 1985.
O caso ficou famoso porque um relatório de 1972 alertou que o barril poderia subir de cerca de 2 para até 10 dólares, pouco antes do choque do petróleo (Kleiner, 2003). Só que o mesmo relato traz o outro lado: a Shell ignorou vários alertas dos próprios cenários, e Wack concluiu que eles sozinhos não bastavam para mudar o modelo mental dos gestores. Essa parte da história é a mais útil para quem vai aplicar o método. Um bom cenário que não muda nenhuma decisão não serviu para nada.
Por que otimista, provável e pessimista não bastam
Esse trio é a forma mais comum de “fazer cenários”, e tem três problemas:
- É o mesmo mundo com outros números. As variáveis são as mesmas, e só os níveis mudam. A lei de dados da abertura nunca apareceria.
- O do meio vira a previsão. Quando há um caso chamado “provável”, a equipe tende a planejar com ele e a tratar os outros como enfeite.
- Quase não separa decisões. Se o caso bom é igual ao caso base com mais receita, quase toda opção parece boa nele e ruim no pior caso. O exercício não mostra qual escolha quebra, nem por quê.
Um teste simples: se dá para passar de um cenário a outro mudando apenas um número, você tem uma análise de sensibilidade. Ela é útil, mas é outra ferramenta.
Bons cenários têm nome de situação, não de humor. E cada um deve trazer notícias boas e ruins, porque quase nenhum futuro é ruim para todos. Uma regra pesada, por exemplo, atrapalha quem quer entrar em um mercado e protege quem já está nele.
Quando usar e quando evitar
Quando usar
- Decisões caras de reverter, com efeito por vários anos
- Expansão, mudança tecnológica ou regulação incerta
- Forte dependência de um fornecedor ou de uma plataforma
- Quando a equipe concorda demais sobre como será o futuro
Quando evitar
- Decisões pequenas e reversíveis, que valem mais um teste direto
- Incertezas que um experimento barato resolveria
- Quando a decisão já foi tomada e só se busca validação
- No lugar da previsão operacional, como o orçamento do trimestre
Como aplicar
- Defina a decisão e o horizonte. “Entramos neste país nos próximos 36 meses?” funciona melhor do que “o futuro do setor”. Sem decisão, o exercício vira conversa sobre tendências.
- Liste as forças. Clientes, tecnologia, regulação, concorrência, economia e fornecedores. Inclua quem pode ganhar ou perder com cada mudança.
- Separe tendências de incertezas. O que já está em curso vale em todos os cenários. O que pode ir para lados diferentes é incerteza.
- Escolha as duas incertezas críticas. Procure alto impacto na decisão, pouca previsibilidade e independência entre as duas.
- Monte a matriz e escreva as histórias. Cada combinação vira um cenário, com nome, causa e uma sequência plausível de eventos.
- Teste as decisões. Compare as opções em cada cenário e procure o que resiste a todos.
- Defina sinais e gatilhos. Escolha indicadores que mudem antes do evento e combine a ação com antecedência.
- Marque a revisão. Cenários envelhecem. Defina a data em que serão revistos.
A matriz de dois eixos do passo 5 é uma técnica padrão de criação de cenários, associada a Peter Schwartz (Phadnis et al., 2015). A independência do passo 4 é o que a faz funcionar: se dois eixos sempre andam juntos, na prática existe um só.
Exemplo resolvido: um SaaS decide entrar em um novo país
Uma empresa brasileira de software para gestão de contratos avalia entrar em um novo país nos próximos 36 meses. Há três opções: (A) abrir uma operação própria, (B) entrar com um parceiro local ou (C) esperar.
Tendências, válidas em todos os cenários: as empresas continuam migrando para a nuvem, os clientes passam a esperar recursos de IA, e os salários de tecnologia no novo país seguem altos.
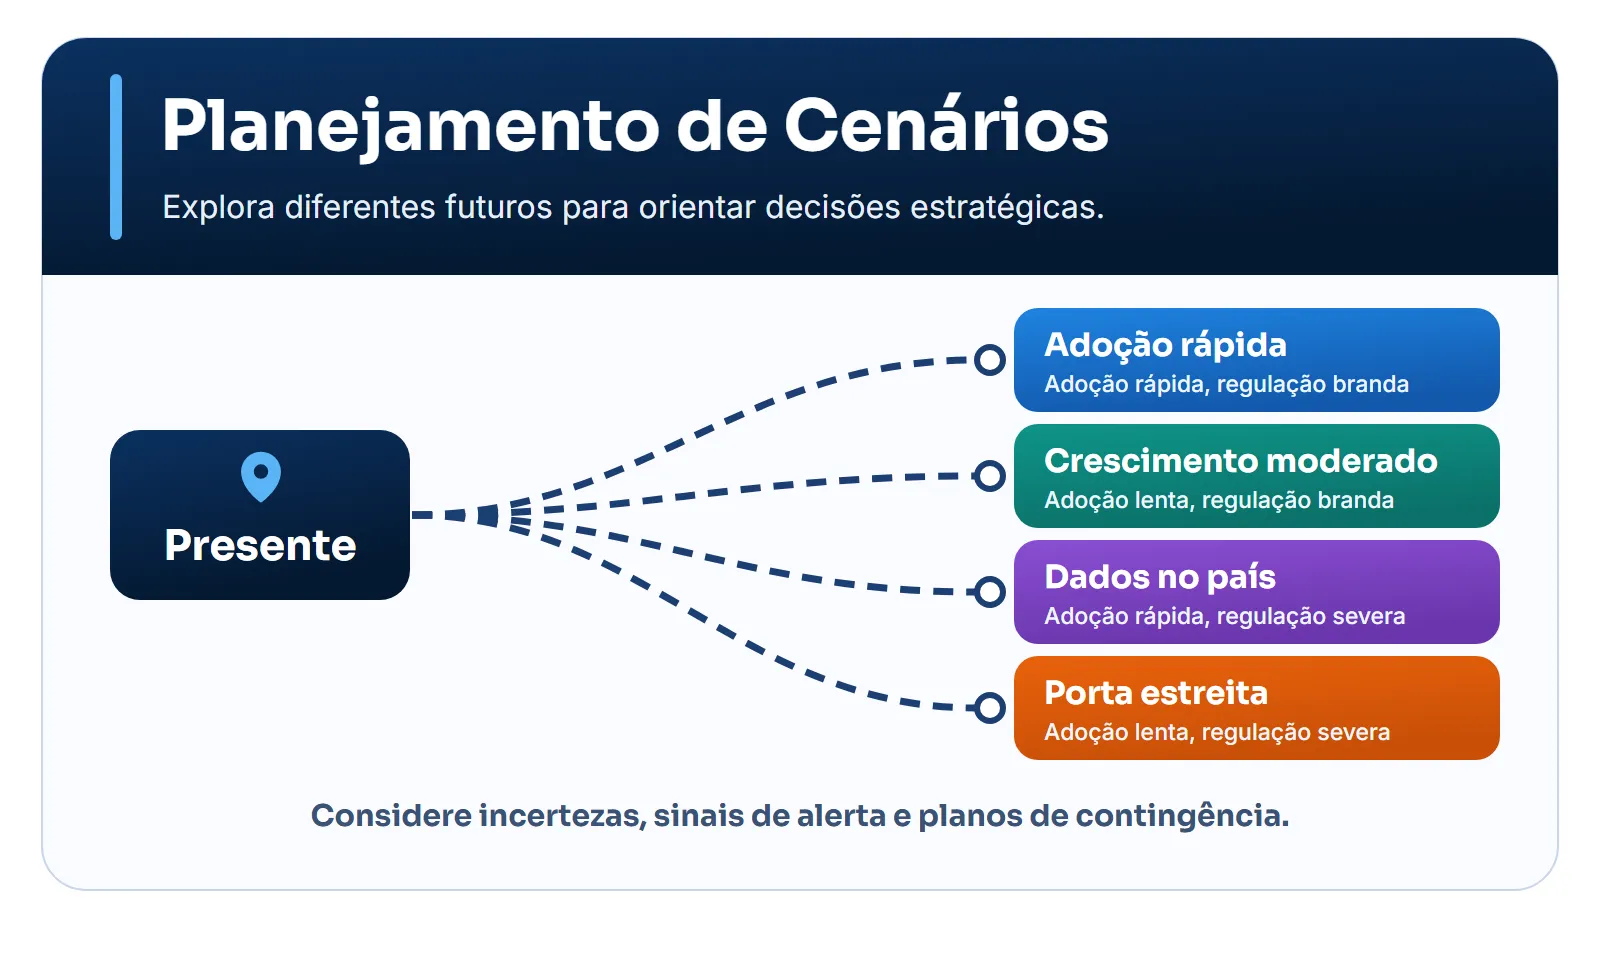
Incertezas: a velocidade de adoção da categoria, o rigor da regulação de dados, a entrada de um concorrente global e o câmbio. O câmbio muda os números, mas não a lógica do negócio, então fica na análise de sensibilidade. As duas críticas são a adoção e a regulação, que podem variar de forma independente. Na matriz, as linhas mostram a adoção, e as colunas, a regulação:
| Adoção | Branda | Severa |
|---|---|---|
| Rápida | Adoção rápida | Dados no país |
| Lenta | Crescimento moderado | Porta estreita |
Cada combinação vira uma história:
- Adoção rápida. Grandes empresas trocam planilhas por software, e a categoria ainda não tem líder. Quem chega cedo forma as primeiras referências, mas a concorrência global vem logo atrás.
- Crescimento moderado. As empresas compram devagar, quase sempre por meio de integradores. O ciclo de venda é longo, e a margem depende de um time enxuto.
- Dados no país. A demanda existe, mas uma lei exige que os dados fiquem no território. Vence quem tem infraestrutura local. O custo sobe, e a barreira protege quem já está lá.
- Porta estreita. Regras severas chegam antes de a demanda amadurecer. Poucos fornecedores certificados disputam um mercado pequeno, e a certificação custa mais do que a receita inicial.
Note que nenhum desses nomes é “bom” ou “ruim”. “Dados no país” é uma ameaça para quem depende de infraestrutura no exterior e uma proteção para quem se preparou.
Teste das decisões
A equipe estima o valor de cada opção em cada cenário, em milhões de reais, ao longo dos 36 meses. Esperar (C) vale zero, porque é a referência:
| Cenário | A | B | C |
|---|---|---|---|
| Adoção rápida | 18 | 11 | 0 |
| Crescimento moderado | 2 | 3 | 0 |
| Dados no país | 6 | 8 | 0 |
| Porta estreita | −9 | −1 | 0 |
Como comparar sem atribuir probabilidades? Uma saída é calcular o arrependimento: quanto se perde por não ter escolhido a melhor opção daquele cenário. O critério de minimizar o maior arrependimento vem da teoria da decisão (Savage, 1951).
- Arrependimento da opção o no cenário c
- Valor da melhor opção no cenário c
- Valor da opção o no cenário c
Em “Adoção rápida”, a melhor opção vale 18. O parceiro vale 11, então seu arrependimento nesse cenário é 7. Repetindo a conta para todas as células:
| Cenário | A | B | C |
|---|---|---|---|
| Adoção rápida | 0 | 7 | 18 |
| Crescimento moderado | 1 | 0 | 3 |
| Dados no país | 2 | 0 | 8 |
| Porta estreita | 9 | 1 | 0 |
| Maior arrependimento | 9 | 7 | 18 |
A tabela mostra três coisas:
- Operação própria (A) tem o maior ganho e a maior perda. É uma aposta na adoção rápida.
- Parceiro (B) abre mão de parte do ganho no melhor caso, mas nunca causa uma perda grande.
- Esperar (C) parece a opção segura, porque nunca perde dinheiro. É, porém, a de maior arrependimento: o custo está no que deixa de ganhar.
A diferença entre 7 e 9 é pequena demais para decidir sozinha, porque os números são estimativas. O que a tabela revela é a forma do risco, e ela sugere uma quarta opção melhor do que as três iniciais: entrar com o parceiro agora e combinar as condições para assumir a operação depois.
De cenário a plano
O resultado final é um plano em três partes:
- Decisões sem arrependimento, que valem em qualquer cenário: permitir no produto a hospedagem de dados por região, adaptar contratos e entrevistar vinte clientes potenciais.
- Opções a manter abertas: um contrato com o parceiro que preveja a possibilidade de assumir a operação.
- Apostas condicionadas: a operação própria só acontece se os sinais pedirem.
Os sinais precisam ser indicadores antecedentes, ou seja, precisam mudar antes do evento que importa. Cada um já vem com a ação combinada, para que a equipe não precise reabrir a discussão quando ele aparecer:
| Sinal | Gatilho | Ação |
|---|---|---|
| Propostas pedindo dados locais | 3 em cada 10 | Contratar nuvem local |
| Projeto de lei de dados | Aprovado em comissão | Rever o plano com o jurídico |
| Leads no trimestre | 200, duas vezes seguidas | Abrir operação própria |
| Ciclo de venda | Acima de 9 meses | Manter só o parceiro |
O que as evidências mostram
O método é muito usado, mas foi pouco testado. Phadnis e colegas apontam que há pouquíssimos estudos rigorosos sobre seu efeito no julgamento de especialistas, e parte do que se conta sobre ele vem de casos como o da Shell, relatados por quem participou do trabalho. Um caso isolado não prova que o método causou o resultado.
Os estudos disponíveis sugerem efeitos mais modestos do que a fama:
- Confiança. Schoemaker testou em experimentos o efeito dos cenários sobre as faixas de confiança das pessoas. Ele sugere que o benefício psicológico vem de usar um viés para combater outro: a falácia da conjunção contra o excesso de confiança.
- Julgamento de especialistas. Phadnis et al. (2015) fizeram três experimentos de campo sobre investimentos de longo prazo em infraestrutura de transporte. Ao contrário de achados anteriores, os cenários não aumentaram nem reduziram a confiança no agregado. O julgamento mudou conforme o desempenho do investimento em cada cenário.
- Flexibilidade. Nesse mesmo estudo, os especialistas passaram a preferir opções mais flexíveis. Em um dos experimentos, o apoio a uma opção mais flexível subiu de 12,3% para 23,1%, embora a opção menos flexível tenha continuado sendo a mais escolhida.
- Resultados. Uma revisão sistemática apresentada em conferência encontrou apoio geral aos benefícios do método, mas também estudos sem efeito ou com efeito adverso, e medidas subjetivas e objetivas que às vezes se contradizem.
A conclusão prudente é que cenários ajudam a pensar de outro jeito e a valorizar a flexibilidade. Isso é útil, mas não equivale a uma prova de que melhoram o resultado da empresa.
Como usar uma LLM
Uma LLM é boa para ampliar a lista de forças, sugerir combinações que a equipe não considerou e redigir um primeiro rascunho das narrativas. Seus pontos fracos são a tendência ao senso comum e a facilidade de escrever histórias convincentes sobre qualquer coisa. Dê a ela a decisão e o contexto, e peça hipóteses, não fatos sobre o futuro.
Ajude a construir cenários estratégicos para [decisão] no horizonte[12/24/36 meses].Tendências conhecidas: [lista].Incertezas críticas: [lista].Recursos e restrições: [descrever].
Produza três ou quatro cenários plausíveis e internamente coerentes, nãoapenas versões numéricas otimista/média/pessimista. Dê a cada cenário umnome que descreva a situação. Para cada um, apresente premissas,acontecimentos possíveis, riscos, oportunidades, indicadores de alerta edecisões de baixo arrependimento.
Diga quais sinais exigiriam revisão da estratégia. Não atribuaprobabilidades sem dados adequados.
Saída esperada: narrativas de cenário, indicadores e decisões contingentes.
Antes de confiar na resposta:
- Teste a coerência. Pergunte que evento faria cada história não fazer sentido, e procure contradições entre premissas.
- Confira os fatos. Leis, números e tendências citados pelo modelo precisam de fonte. Trate qualquer dado como hipótese até verificar.
- Procure o que falta. Peça o cenário que a sua equipe preferiria não discutir, e compare com a lista original.
- Sanitize o contexto. Planos de expansão e números internos não devem ir para ferramentas públicas.
Combine com outros frameworks
- Cinco Forças de Porter: mostra o que sustenta a rentabilidade do setor e quais mudanças mereceriam virar incerteza crítica.
- Análise custo-benefício: dá o valor de cada opção em cada cenário.
- Matriz de decisão: compara as opções quando há critérios além do dinheiro.
- Análise pré-mortem: cenários exploram o ambiente; o pré-mortem assume que o plano falhou e procura o motivo.
- Ciclo OODA: ajuda a agir quando os sinais aparecem.
Referências
- Kleiner, A. (2003). The Man Who Saw the Future. strategy+business, 30. Link
- Phadnis, S., Caplice, C., Sheffi, Y. & Singh, M. (2015). Effect of scenario planning on field experts’ judgment of long-range investment decisions. Strategic Management Journal, 36(9), 1401–1411. DOI
- Gökmen, G. & McKiernan, P. (2021). Towards a theory of effective scenario planning: A systematic review and critical interpretive synthesis. European Academy of Management Conference. Link
- Savage, L. J. (1951). The Theory of Statistical Decision. Journal of the American Statistical Association, 46(253), 55–67. DOI
- Schoemaker, P. J. H. (1993). Multiple scenario development: Its conceptual and behavioral foundation. Strategic Management Journal, 14(3), 193–213. DOI
- Schwartz, P. (1991). The Art of the Long View. Doubleday.
- Tversky, A. & Kahneman, D. (1983). Extensional versus intuitive reasoning: The conjunction fallacy in probability judgment. Psychological Review, 90(4), 293–315. DOI
- Wack, P. (1985). Scenarios: Uncharted Waters Ahead. Harvard Business Review, setembro-outubro. Link
- Wack, P. (1985). Scenarios: Shooting the Rapids. Harvard Business Review, novembro-dezembro. Link
- Wikipedia. Scenario planning. Link
- Wilkinson, A. & Kupers, R. (2013). Living in the Futures. Harvard Business Review, maio. Link