A fatura de processamento de dados subiu de novo. A equipe abre uma negociação com o fornecedor e consegue um desconto de 20%. Na reunião de encerramento, alguém pergunta: “por que esse pipeline roda de hora em hora?”. Ninguém sabe responder. Sempre foi assim.
Negociar é útil, mas aceita o problema como ele foi herdado. O pensamento de primeiros princípios faz o caminho contrário: desmonta o problema até o que realmente precisa ser verdade e monta a solução de novo a partir daí.
O que é o pensamento de primeiros princípios
First-Principles Thinking é a prática de decompor um problema até restrições fundamentais, mecanismos demonstráveis e suposições que podem ser questionadas.
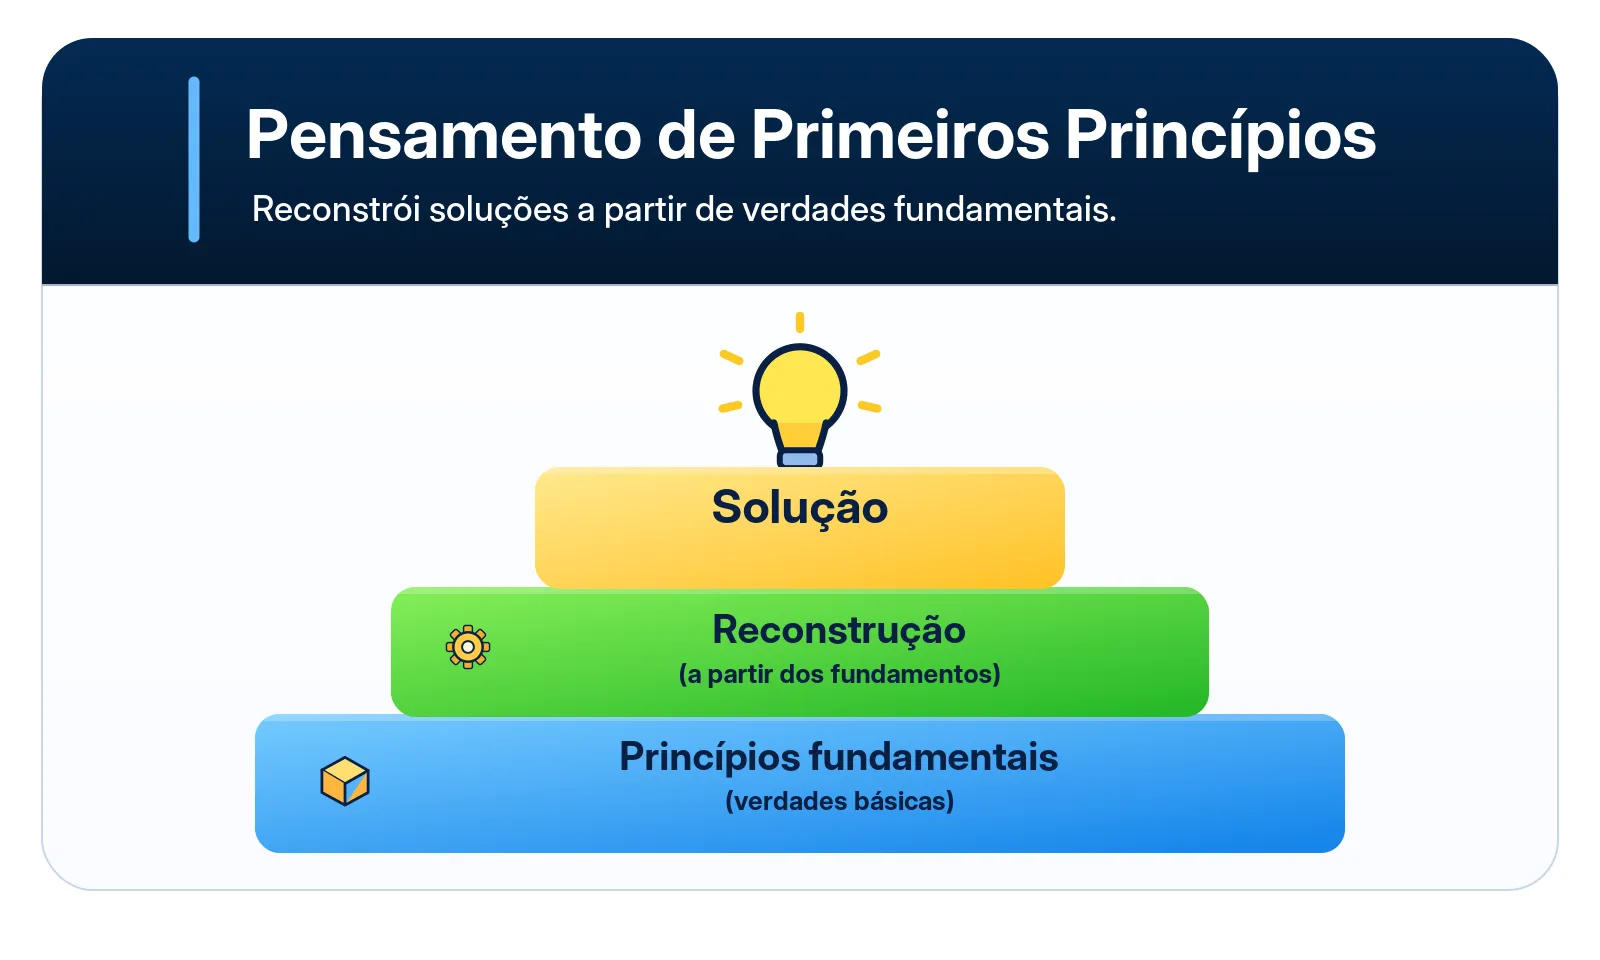
A expressão vem da filosofia grega. Aristóteles abre a Física dizendo que o conhecimento científico vem de conhecer os princípios, as condições ou os elementos de um assunto (Aristóteles, Física). Na Metafísica, um primeiro princípio é, em um dos sentidos, a primeira base a partir da qual algo é conhecido (Wikipedia).
No trabalho do dia a dia, o termo é usado de forma bem mais solta. Em lógica, existem axiomas. Na física, é possível calcular a partir de leis estabelecidas. Em uma empresa, quase nunca há nada tão firme. O que a equipe chama de primeiro princípio costuma ser a restrição mais sólida que ela conseguiu verificar. Essa humildade evita o erro mais comum do método: chamar uma opinião de verdade fundamental.
Analogia e primeiros princípios
A maior parte das boas decisões é tomada por analogia, e isso não é um defeito. Copiar o que funcionou em outro lugar é rápido e aproveita a experiência alheia. O problema aparece quando a analogia carrega premissas que já não valem.
| Modo | Pergunta | Serve para |
|---|---|---|
| Analogia | O que outros fazem? | Decisões comuns, de baixo risco |
| Primeiros princípios | O que precisa ser verdade? | Custos altos e premissas antigas |
Nem toda restrição é igual
O passo mais útil do método é classificar o que parece impossível. Cada tipo pede uma resposta diferente:
| Tipo | Exemplo | Muda? |
|---|---|---|
| Física ou matemática | Latência pela distância | Não |
| Lei ou contrato | Retenção obrigatória | Com revisão formal |
| Economia | Preço por TB | Com o tempo |
| Decisão anterior | Arquitetura atual | Sim, com custo |
| Convenção | “Sempre foi assim” | Sim |
Grande parte do que uma equipe trata como restrição fica nas duas últimas linhas.
Perguntas que separam fato de convenção
Algumas perguntas simples costumam bastar para começar a classificar:
- Quem exige isso? Uma exigência real tem um dono, como um cliente, um contrato ou uma lei.
- Onde está escrito? Se ninguém acha o documento, talvez ele não exista.
- Quando isso foi decidido? Preços, tecnologia e tamanho da empresa podem ter mudado desde então.
- O que aconteceria se parássemos por uma semana? A resposta mostra o que realmente depende disso.
- Quem perde se mudar? Às vezes a convenção protege um interesse legítimo, e isso precisa aparecer na conversa.
Quando usar e quando evitar
Quando usar
- Redesenho de arquitetura e otimização de custos
- Processos dominados pelo "sempre fizemos assim"
- Quando melhorias pequenas pararam de dar resultado
- Quando a tecnologia ou o preço mudaram desde a decisão original
Quando evitar
- Problemas comuns, com solução conhecida e barata
- Decisões urgentes e reversíveis
- Quando falta conhecimento do domínio para decompor o problema
- Como pretexto para ignorar a experiência de quem opera o sistema
Como aplicar
- Diga o objetivo real. Não “reduzir a fatura”, mas “entregar os dados certos a quem decide, no prazo necessário, pelo menor custo”.
- Liste o que a equipe dá como certo. Escreva tudo, inclusive o que parece óbvio.
- Classifique cada item. Marque como fato verificado, restrição, suposição ou convenção, e registre a evidência.
- Decomponha o problema. Separe as partes que variam de forma independente. Uma fórmula ajuda, quando existe.
- Investigue antes de remover. Descubra por que cada convenção foi criada.
- Reconstrua alternativas. Monte soluções usando só o que sobreviveu à análise.
- Teste a mais barata. Valide a premissa mais arriscada antes de migrar.
O passo 5 merece atenção. Em The Thing, de 1929, G. K. Chesterton descreve um reformador que quer remover uma cerca no meio da estrada. Ele recomenda que a pessoa vá embora, pense e só volte quando entender para que a cerca serve. A ideia ficou conhecida como a cerca de Chesterton: não saber por que algo existe é diferente de saber que aquilo não é necessário.
Exemplo resolvido: o custo de processar dados
Uma empresa roda um pipeline analítico de hora em hora, ou seja, 720 vezes por mês. Cada execução processa 2 TB, ao preço de 10 reais por TB. Há ainda 4.000 reais fixos por mês de orquestração, armazenamento e rede.
Decompor o custo
- Custo mensal
- Parte fixa: 4.000
- Volume por execução: 2 TB
- Execuções por mês: 720
- Preço por TB: 10
O custo atual é de 4.000 + 2 × 720 × 10 = 18.400 reais por mês. O desconto de 20% baixa o preço para 8 e leva o custo a 15.520, uma queda de 16%. A fórmula mostra o limite dessa saída: ela mexe em um único termo, e nem é o que a equipe mais controla. Volume e frequência continuam intactos.
Separar fato de convenção
A equipe lista o que todos davam como certo e vai verificar cada item:
| Crença | Tipo | Achado |
|---|---|---|
| “Todas as tabelas são usadas” | Falsa | 40% do volume sem leitura em 90 dias |
| “Tudo roda de hora em hora” | Convenção | Veio de uma campanha antiga |
| “Fraude exige dado em até 1 hora” | Contrato | Cláusula de nível de serviço |
| “Guardar dados por 5 anos” | Lei | O jurídico confirmou |
| “É preciso refazer tudo” | Decisão antiga | Só 10% do antifraude muda a cada hora |
Dos 2 TB, sobram 1,2 TB em uso: 0,3 TB do antifraude, que precisa de dados por hora, e 0,9 TB de painéis lidos uma vez por dia.
A investigação também encontrou uma cerca de Chesterton. O reprocessamento completo existe por um motivo real: alguns eventos chegam atrasados. Quem o removesse sem perguntar passaria a publicar números errados. Por isso, qualquer alternativa incremental precisa manter uma carga completa periódica.
Reconstruir as alternativas
A exigência de retenção por 5 anos fica fora da conversa, porque é lei, e diz respeito a guardar os dados, não a reprocessá-los. A equipe monta três alternativas:
- A, remover o que ninguém lê. 1,2 TB × 720 execuções = 864 TB por mês.
- B, remover e separar por necessidade. O antifraude segue de hora em hora, com 0,3 × 720 = 216 TB. Os painéis passam a rodar por dia, com 0,9 × 30 = 27 TB. O total é de 243 TB.
- C, somar processamento incremental no antifraude. São 0,03 × 720 = 21,6 TB, mais 27 TB dos painéis e 1,2 TB de quatro cargas completas por mês. O total é de 49,8 TB.
O resultado mensal de cada opção, em TB e em reais:
| Opção | TB | Custo | Queda |
|---|---|---|---|
| Atual | 1.440 | 18.400 | |
| Preço menor | 1.440 | 15.520 | 16% |
| A | 864 | 12.640 | 31% |
| B | 243 | 6.430 | 65% |
| C | 49,8 | 4.498 | 76% |
O maior corte não é, necessariamente, a melhor escolha. Considerando 6.000 reais por semana de engenharia, com o ganho em reais por mês:
| Esforço | Ganho | Retorno |
|---|---|---|
| A, 1 semana | 5.760 | 1 mês |
| B, 4 semanas | 11.970 | 2 meses |
| C, mais 8 semanas | 1.932 | 25 meses |
Três leituras:
- Os termos se multiplicam. Por isso, cortar volume e frequência juntos rende muito mais do que negociar preço.
- A parte fixa vira o piso. Na opção C, 4.000 dos 4.498 reais são fixos. Depois de B, a próxima pergunta é sobre outro termo da fórmula.
- C não se paga agora. Oito semanas de trabalho, mais a complexidade do processamento incremental, rendem pouco. A equipe fica com B e deixa C como opção, caso o volume cresça.
Nada disso impede o desconto. Negociar continua fazendo sentido, mas depois de saber o que realmente precisa ser comprado.
Qual premissa pesa mais
Os números de B dependem de duas premissas, e uma pesa muito mais do que a outra. Se apenas 20% do volume estivesse sem uso, e não 40%, o custo de B subiria pouco: de 6.430 para 6.550 reais. Se, por outro lado, 0,9 TB precisassem rodar de hora em hora, e não 0,3 TB, ele iria a 10.570 reais.
Ou seja, o resultado é pouco sensível às tabelas sem uso e muito sensível ao que exige dados por hora. Essa é a premissa que merece a verificação mais cuidadosa.
Testar antes de migrar
Cada alternativa tem uma premissa arriscada, que pode ser testada a baixo custo:
- “Só o antifraude precisa de dados por hora.” A equipe entrevista os donos dos painéis e cruza a resposta com os horários de leitura.
- “Os painéis aguentam um dia de atraso.” A equipe troca a frequência de um único painel, avisa os usuários e acompanha pedidos e decisões por duas semanas.
- “Ninguém lê essas tabelas.” Noventa dias de logs não mostram um relatório anual. A equipe esconde as tabelas por um mês, antes de apagá-las, e observa quem reclama.
Só depois disso vem a migração completa.
O mesmo raciocínio fora da tecnologia
O método não é só para sistemas. Imagine uma empresa em que toda compra acima de 1.000 reais exige três assinaturas, e cada pedido leva nove dias. O objetivo real é evitar gastos indevidos. A auditoria exige apenas uma aprovação independente acima de certo valor. As outras duas assinaturas vieram de um incidente antigo, em uma estrutura que já não existe.
A cerca, nesse caso, é o próprio incidente: vale entender o que aconteceu para garantir que o novo processo cubra aquele risco. A reconstrução pode manter uma aprovação independente, somar um controle automático de fornecedores e revisar uma amostra por mês. Esse exemplo também é hipotético, e a mudança também começaria com um teste, em uma única área.
Erros comuns
- Chamar opinião de princípio. “Nossos clientes nunca pagariam por isso” é uma hipótese, mesmo quando dita com convicção.
- Confundir ignorância com convenção. Não saber a razão de algo não prova que ela não exista.
- Decompor sem fim. Sempre dá para ir mais fundo. Pare quando as partes forem verificáveis e permitirem agir.
- Reinventar o que funciona. Se a solução padrão resolve, o raciocínio já cumpriu seu papel ao confirmar isso.
- Esquecer o custo de mudar. Migração, treinamento e integração também entram na conta.
O que se sabe sobre o método
Vale ser direto: esta pesquisa não encontrou estudos que mostrem que “pensar por primeiros princípios” melhora resultados como método de gestão. A popularidade do termo vem de histórias, não de experimentos. Sua força está na lógica: se uma premissa é falsa, o que depende dela merece revisão. Isso é útil, mas é um tipo de apoio diferente do que outros frameworks têm.
Como usar uma LLM
Uma LLM é boa para listar suposições ocultas, propor decomposições e sugerir alternativas. Seu risco é apresentar convenções do setor como se fossem leis, com a mesma segurança de um fato. Dê a ela as restrições reais e exija que cada afirmação seja classificada.
Quero investigar [problema] usando pensamento de primeiros princípios.Objetivo real: [resultado].Restrições não negociáveis: [segurança, SLA, legislação etc.].Solução atual e custo: [descrever].Suposições da equipe: [lista].
Separe fatos comprovados de convenções e hipóteses. Decomponha oproblema em necessidades fundamentais, identifique pressupostos quepodem ser testados e proponha três arquiteturas ou abordagens novas.Para cada alternativa, descreva trade-offs, riscos e experimento devalidação. Não trate princípios escolhidos arbitrariamente como leis.
Saída esperada: reformulação do problema e alternativas de solução.
Antes de confiar na resposta:
- Peça a origem de cada “fato”. Se o modelo não sabe de onde veio, trate como hipótese.
- Procure a cerca. Pergunte por que uma equipe sensata teria criado a convenção que ele sugere remover.
- Refaça as contas. Números e estimativas de economia precisam vir dos seus dados.
- Sanitize o contexto. Arquitetura interna, contratos e custos reais não devem ir para ferramentas públicas.
Combine com outros frameworks
- Princípio MECE: ajuda a decompor o problema sem sobreposições nem lacunas.
- 5 Porquês: procura a causa de um problema observado; primeiros princípios questionam a própria forma da solução.
- Pensamento lateral: gera alternativas por associação deliberada, enquanto primeiros princípios as reconstroem a partir de premissas fundamentais.
- Análise custo-benefício: compara as alternativas ao longo do tempo.
- Teste de hipótese: valida a premissa mais arriscada.